L'homme le plus riche d'Afrique ouvre au grand public le capital de sa raffinerie géante. C'est la plus grande opération de ce type jamais tentée sur le continent, et son issue dépendra autant de l'appétit des petits épargnants que de la solidité du modèle industriel.
Une opération d'une ampleur inédite
Le lundi 14 septembre, Aliko Dangote a lancé la plus grande vente d'actions d'Afrique à ce jour, visant le grand public pour lever jusqu'à 2,1 milliards de dollars destinés à financer l'expansion de la raffinerie. Le schéma retenu est simple : 4,1 milliards d'actions ordinaires proposées à 525 nairas l'unité, soit environ 2,15 billions de nairas (1,63 milliard de dollars) si l'offre est entièrement souscrite. La période de souscription court du 14 septembre au 13 octobre.
L'offre comporte aussi une option de surallocation (« greenshoe ») : les preneurs fermes peuvent vendre 30 % d'actions supplémentaires en cas de sursouscription. C'est ce qui explique les 2,1 milliards de dollars avancés par Reuters pour le maximum théorique.
Pourquoi lever des fonds maintenant ?
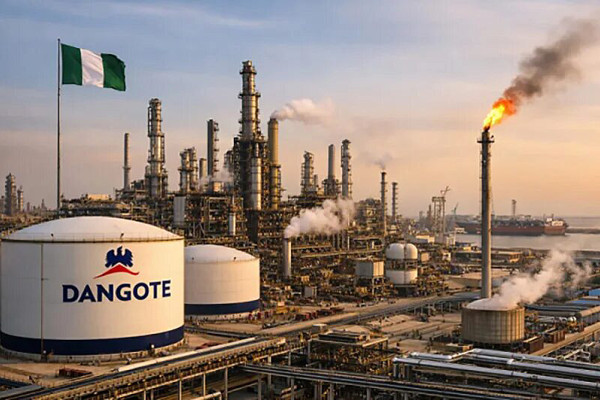
La raffinerie, d'une capacité de 700 000 barils par jour et construite pour environ 20 milliards de dollars en périphérie de Lagos, a profondément remodelé le marché nigérian des carburants. Les chiffres de capacité varient selon les sources : certains suivis de marché évoquent 650 000 barils par jour.
L'introduction en bourse doit financer un projet colossal : le doublement de la capacité à 1,4 million de barils par jour. Aliko Dangote espère en faire la plus grande raffinerie à train unique du monde d'ici 2028. Le contexte géopolitique a aidé : l'usine a profité de la demande accrue liée aux perturbations d'approvisionnement causées par la guerre en Iran, ce qui lui a permis de vendre du carburant aviation à des pays d'Europe occidentale.
Une « IPO du peuple »
L'argument politique et commercial de l'opération est la démocratisation. Dangote la présente comme un moyen de donner aux Nigérians ordinaires la possibilité de participer au succès de l'usine. L'objectif affiché est d'ajouter 10 millions d'investisseurs de détail africains, des cuisiniers aux chauffeurs en passant par les commerçants.
Le ticket d'entrée est volontairement bas : 10 actions minimum, soit 5 250 nairas. La distribution passe par un réseau très large : courtiers, banques, fintechs, opérateurs télécoms et agents de points de vente.
Dangote a aussi promis que les petits investisseurs seraient servis en priorité si l'offre était sursouscrite. Le jour de l'ouverture, l'enthousiasme a mis l'infrastructure à l'épreuve : les applications d'investissement Bamboo et Cowrywise ont connu des difficultés d'accès dues à un trafic bien supérieur aux prévisions.
Une sursouscription attendue
Les professionnels s'attendent à une forte demande. Les opérateurs de marché projettent une sursouscription de plusieurs fois l'offre, ce qui signifierait que de nombreux investisseurs seraient remboursés en partie. Le précédent est encourageant : le placement privé, qui visait 1 milliard de dollars, a été sursouscrit de 2,7 milliards. Selon la presse nigériane, la société envisage de solliciter la SEC pour émettre des actions supplémentaires.
Pour les investisseurs, la sursouscription a une conséquence concrète : ils ne recevront pas automatiquement le nombre d'actions demandé, et les applications de grande taille peuvent être réduites proportionnellement, l'excédent étant remboursé. Le calendrier indicatif publié par des suivis de marché prévoit une cotation environ 15 jours ouvrés après la clôture, soit début décembre, à titre indicatif seulement.
Les points de friction
Deux prix, deux catégories d'investisseurs. C'est la principale critique. Les particuliers paieront plus cher que les institutionnels entrés lors du placement privé de juillet, qui avait valorisé la société à 40 milliards de dollars contre environ 49 milliards pour l'IPO. Le directeur général de la raffinerie, David Bird, a justifié cet écart par des conditions acceptées par les institutionnels, notamment une période de blocage. Un suivi de marché mentionne un blocage de 365 jours.
Un modèle de dividendes en dollars à prouver. Une partie du discours commercial repose sur l'idée de payer en nairas et d'être rémunéré en dollars. L'analyse de Cowrywise précise que cette promesse s'appuie sur des exportations projetées d'environ 6,4 milliards de dollars par an, surtout de produits pétrochimiques et d'engrais. Elle rappelle aussi qu'une prévision n'est pas un fait, et que sans exportations solides la structure s'affaiblit.
Le risque habituel de tout investissement en actions. Le site officiel de l'offre le rappelle : la valeur d'un investissement peut baisser comme monter, et l'on peut ne pas récupérer sa mise. Les autorités mettent aussi en garde contre les fraudes et invitent à ne souscrire que par les canaux officiels.
Et après ?
Aliko Dangote a indiqué vouloir à terme coter toutes les sociétés de son conglomérat. Le rapprochement est parlant : avec Dangote Cement et Dangote Sugar, les trois sociétés cotées du groupe pourraient représenter une capitalisation d'environ 83,5 billions de nairas, ce qui ferait peser un poids considérable sur la Bourse nigériane. Une réussite pourrait aussi redonner confiance à un marché où les émissions d'actions ont été freinées ces dernières années par le contexte macroéconomique, les questions de valorisation et une participation limitée des particuliers.
Le verdict se fera à la clôture, le 13 octobre, puis à la cotation. Entre-temps, l'opération est un test grandeur nature : celui de la capacité d'un industriel à transformer un actif stratégique en actif populaire, et celui de la patience des nouveaux actionnaires face à un projet d'expansion qui s'étendra jusqu'en 2028 et au-delà.